Domain schlangensalbe.de kaufen?
Wir ziehen mit dem Projekt
schlangensalbe.de um.
Sind Sie am Kauf der Domain
schlangensalbe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlangensalbe.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
BIOVANA Serpalift SchlangensalbeSalbe für intensive Feuchtigkeit: Spendet der Haut langanhaltende Feuchtigkeit und verbessert ihre Elastizität. Anti-Aging-Wirkung: Reduziert sichtbar feine Linien und Falten für ein jugendlicheres Hautbild. Natürliche Zutaten: Mit sorgfältig ausgewählten, natürlichen Extrakten für eine sanfte Pflege. Für alle Hauttypen: Ideal für trockene, empfindliche und reife Haut, für eine rundum gepflegte Haut.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
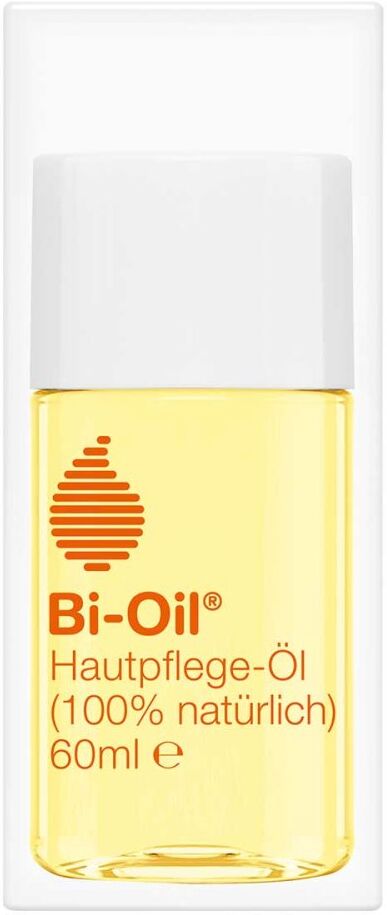
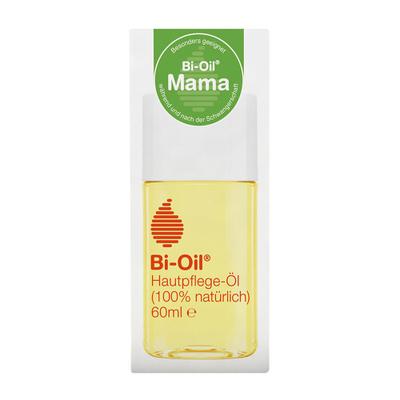
Bi-Oil Hautpflege-Öl 100% natürlich 60 ml ÖlBi-Oil® Mama – Das Hautpflege-Öl speziell für die Schwangerschaft. Die Schwangerschaft ist eine ganz besondere Lebensphase, in der Körper und Haut sich verändern und anpassen müssen. Durch das Wachstum des Babybäuchleins dehnt sich die Haut an...11,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Bi-Oil Hautpflege-Öl 100% NatürlichAnwendungsgebiet von Bi-Oil Hautpflege-Öl 100% NatürlichKlinisch erprobtes 100 % natürliches Öl für Narben und Dehnungsstreifen. NarbenHilft, das Erscheinungsbild von frischen und alten Narben zu verbessern. DehnungsstreifenHilft, das Erscheinungsbild von Dehnungsstreifen zu verbessern. Hilft zudem, die Hautelastizität zu verbessern und so die Möglichkeit der Bildung von Dehnungsstreifen zu verringern. Unregelmäßige HauttönungHilft, das Erscheinungsbild einer unregelmäßigen Hauttönung zu verbessern. Reife HautHilft, das Erscheinungsbild reifer Haut im Gesicht und am Körper zu verbessern. Trockene HautHilft den Feuchtigkeitsverlust zu reduzieren und das Erscheinungsbild von trockener Haut zu verbessern.Wirkstoffe / Inhaltsstoffe / ZutatenBi-Oil Hautpflege-Öl 100% Natürlich enthält:Glycine Soja Oil, Helianthus Annuus Seed Oil, Carthamus Tinctorius Seed Oil, Simmondsia Chinensis Seed Oil, Salvia Hispanica Seed Oil, Punica Granatum Seed Oil, Plukenetia Volubilis Seed Oil, Triticum Vulgare Germ Oil, Rosa Canina Fruit Oil, Calendula Officinalis Extract, Lavandula Angustifolia Oil, Rosmarinus Officinalis Leaf Oil, Anthemis Nobilis Flower Oil, Pogostemon Cablin Leaf Oil, Bisabolol, Tocopherol, Pogostemon Cablin OilGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Bi-Oil Hautpflege-Öl 100% Natürlich:Bi-Oil Hautpflege-Öl 100% Natürlich sollte in kreisenden Bewegungen auf das Gesicht oder den Körper einmassiert werden, bis es vollständig eingezogen ist. Es wird empfohlen, das Produkt zweimal täglich über einen Zeitraum von mindestens drei Monaten anzuwenden.Bi-Oil Hautpflege-Öl 100% Natürlich sollte nicht auf offene Wunden oder verletzte Haut aufgetragen werden. Das Produkt ist nur für die topische kosmetische Anwendung bestimmt. Es kann sicher auf Narben angewendet werden, sobald die Haut au13,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
BIOVANA Serpalift SchlangensalbeSalbe für intensive Feuchtigkeit: Spendet der Haut langanhaltende Feuchtigkeit und verbessert ihre Elastizität. Anti-Aging-Wirkung: Reduziert sichtbar feine Linien und Falten für ein jugendlicheres Hautbild. Natürliche Zutaten: Mit sorgfältig ausgewählten, natürlichen Extrakten für eine sanfte Pflege. Für alle Hauttypen: Ideal für trockene, empfindliche und reife Haut, für eine rundum gepflegte Haut.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bi-Oil Hautpflege-Öl 100% natürlich 60 ml ÖlBi-Oil® Mama – Das Hautpflege-Öl speziell für die Schwangerschaft. Die Schwangerschaft ist eine ganz besondere Lebensphase, in der Körper und Haut sich verändern und anpassen müssen. Durch das Wachstum des Babybäuchleins dehnt sich die Haut an...11,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Lenze, Ulla: Das WohlbefindenDas Wohlbefinden , Roman | Nominiert für den Deutschen Buchpreis 2024 , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20240817, Produktform: Leinen, Autoren: Lenze, Ulla, Seitenzahl/Blattzahl: 336, Keyword: Beelitz; Beelitzer Heilstätten; Berlin; Beziehungen; Deutscher Buchpreis 2024; Die Pfaueninsel; Feuilleton; Frauenroman; Generationenroman; Geschenk für Frauen; Geschichtliche Ereignisse; Identität; Karen Duve; Leben; Literatur; NS-Zeit; Narration; Nationalsozialismus; Neue Bücher 2024; Neuerscheinung 2024; Okkultismus; Schriftstellerin; Thomas Hettche; Vergangenheit; Weihnachtsgeschenk; Weihnachtsgeschenk Mama; Zauberberg; deutsche Literatur; deutschland geschichte; existenzgründung; existenzialismus; frauen beziehung; frauenbiografie; frauenbiografien; frauenromane; geschichtliche epochen; geschichtliche romane; historischer Roman; selbstfindung; selbstwert; starke Frauen, Fachschema: Deutsche Belletristik / Roman, Erzählung~Deutscher Buchpreis 2024 Longlist~Generationenromane - Familiensagas, Fachkategorie: Familienleben~Generationenromane, Familiensagas~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Psychologisches Innenleben~Erzählerisches Thema: Identität / Zugehörigkeit, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 138, Höhe: 32, Gewicht: 435, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabellen für die RezepturTabellen für die Rezeptur , Gemäß ApBetrO Dieser Leitfaden unterstützt Sie bei der Plausibilitätsprüfung von Rezepturformeln, die nach der Apothekenbetriebsordnung vorgeschrieben ist. Die übersichtlichen Tabellen helfen, maßgeschneiderte Zubereitungen für den Patienten nach dem Therapiekonzept des Arztes zusammenzustellen. Die 'Tabellen für die Rezeptur' sind Teil des DAC/NRF. Das finden Sie in der aktuellen Ausgabe: - Checkliste zur Plausibilitätsprüfung - Checkliste für Prüfzertifikate - Bedenkliche Stoffe und Arzneimittel - Obere Richtkonzentrationen der Dermatikawirkstoffe und Normkonzentrationen für die Lokalanwendung - Wirkstoffprofile - Galenisches Profil und Verwendbarkeitsfristen standardisierter Grundlagen einschließlich Alkohol-Wasser-Gemische - Hydrogelbildner und Emulgatoren - Lipidzusätze zu Hautspiritus - pH-Korrigenzien - Konservierungsmittel - Empfehlung zur Festlegung der Aufbrauchfrist , Sonstige > Autopflege & Aufbereitung , Auflage: 13., überarbeitete Auflage 2025, Erscheinungsjahr: 20241125, Titel der Reihe: Govi##, Redaktion: ABDA - Bundesvereinigung Deutscher Apothekerverbände, Auflage: 24013, Auflage/Ausgabe: 13., überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 96, Keyword: Aufbrauchfrist; DAC/NRF; Dermatikawirkstoffe; Galenisches Profil; Govi; Individualrezeptur; Normkonzentrationen; Obere Richtkonzentrationen; Plausi-Check; Plausibilitätsprüfung; Prüfzertifikate; Rezeptur; Rezepturarzneimittel; Verwendbarkeitsfristen; Zubereitungen, Fachschema: Apotheke - Apotheker~Arznei / Arzneimittellehre~Pharmakologie~Arzneiverordnung~Rezept (Arzneiverordnung)~Verordnung (Arzneiverordnung)~Verschreibung (Arznei), Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 154, Höhe: 29, Gewicht: 148, Produktform: Kartoniert,27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.